-
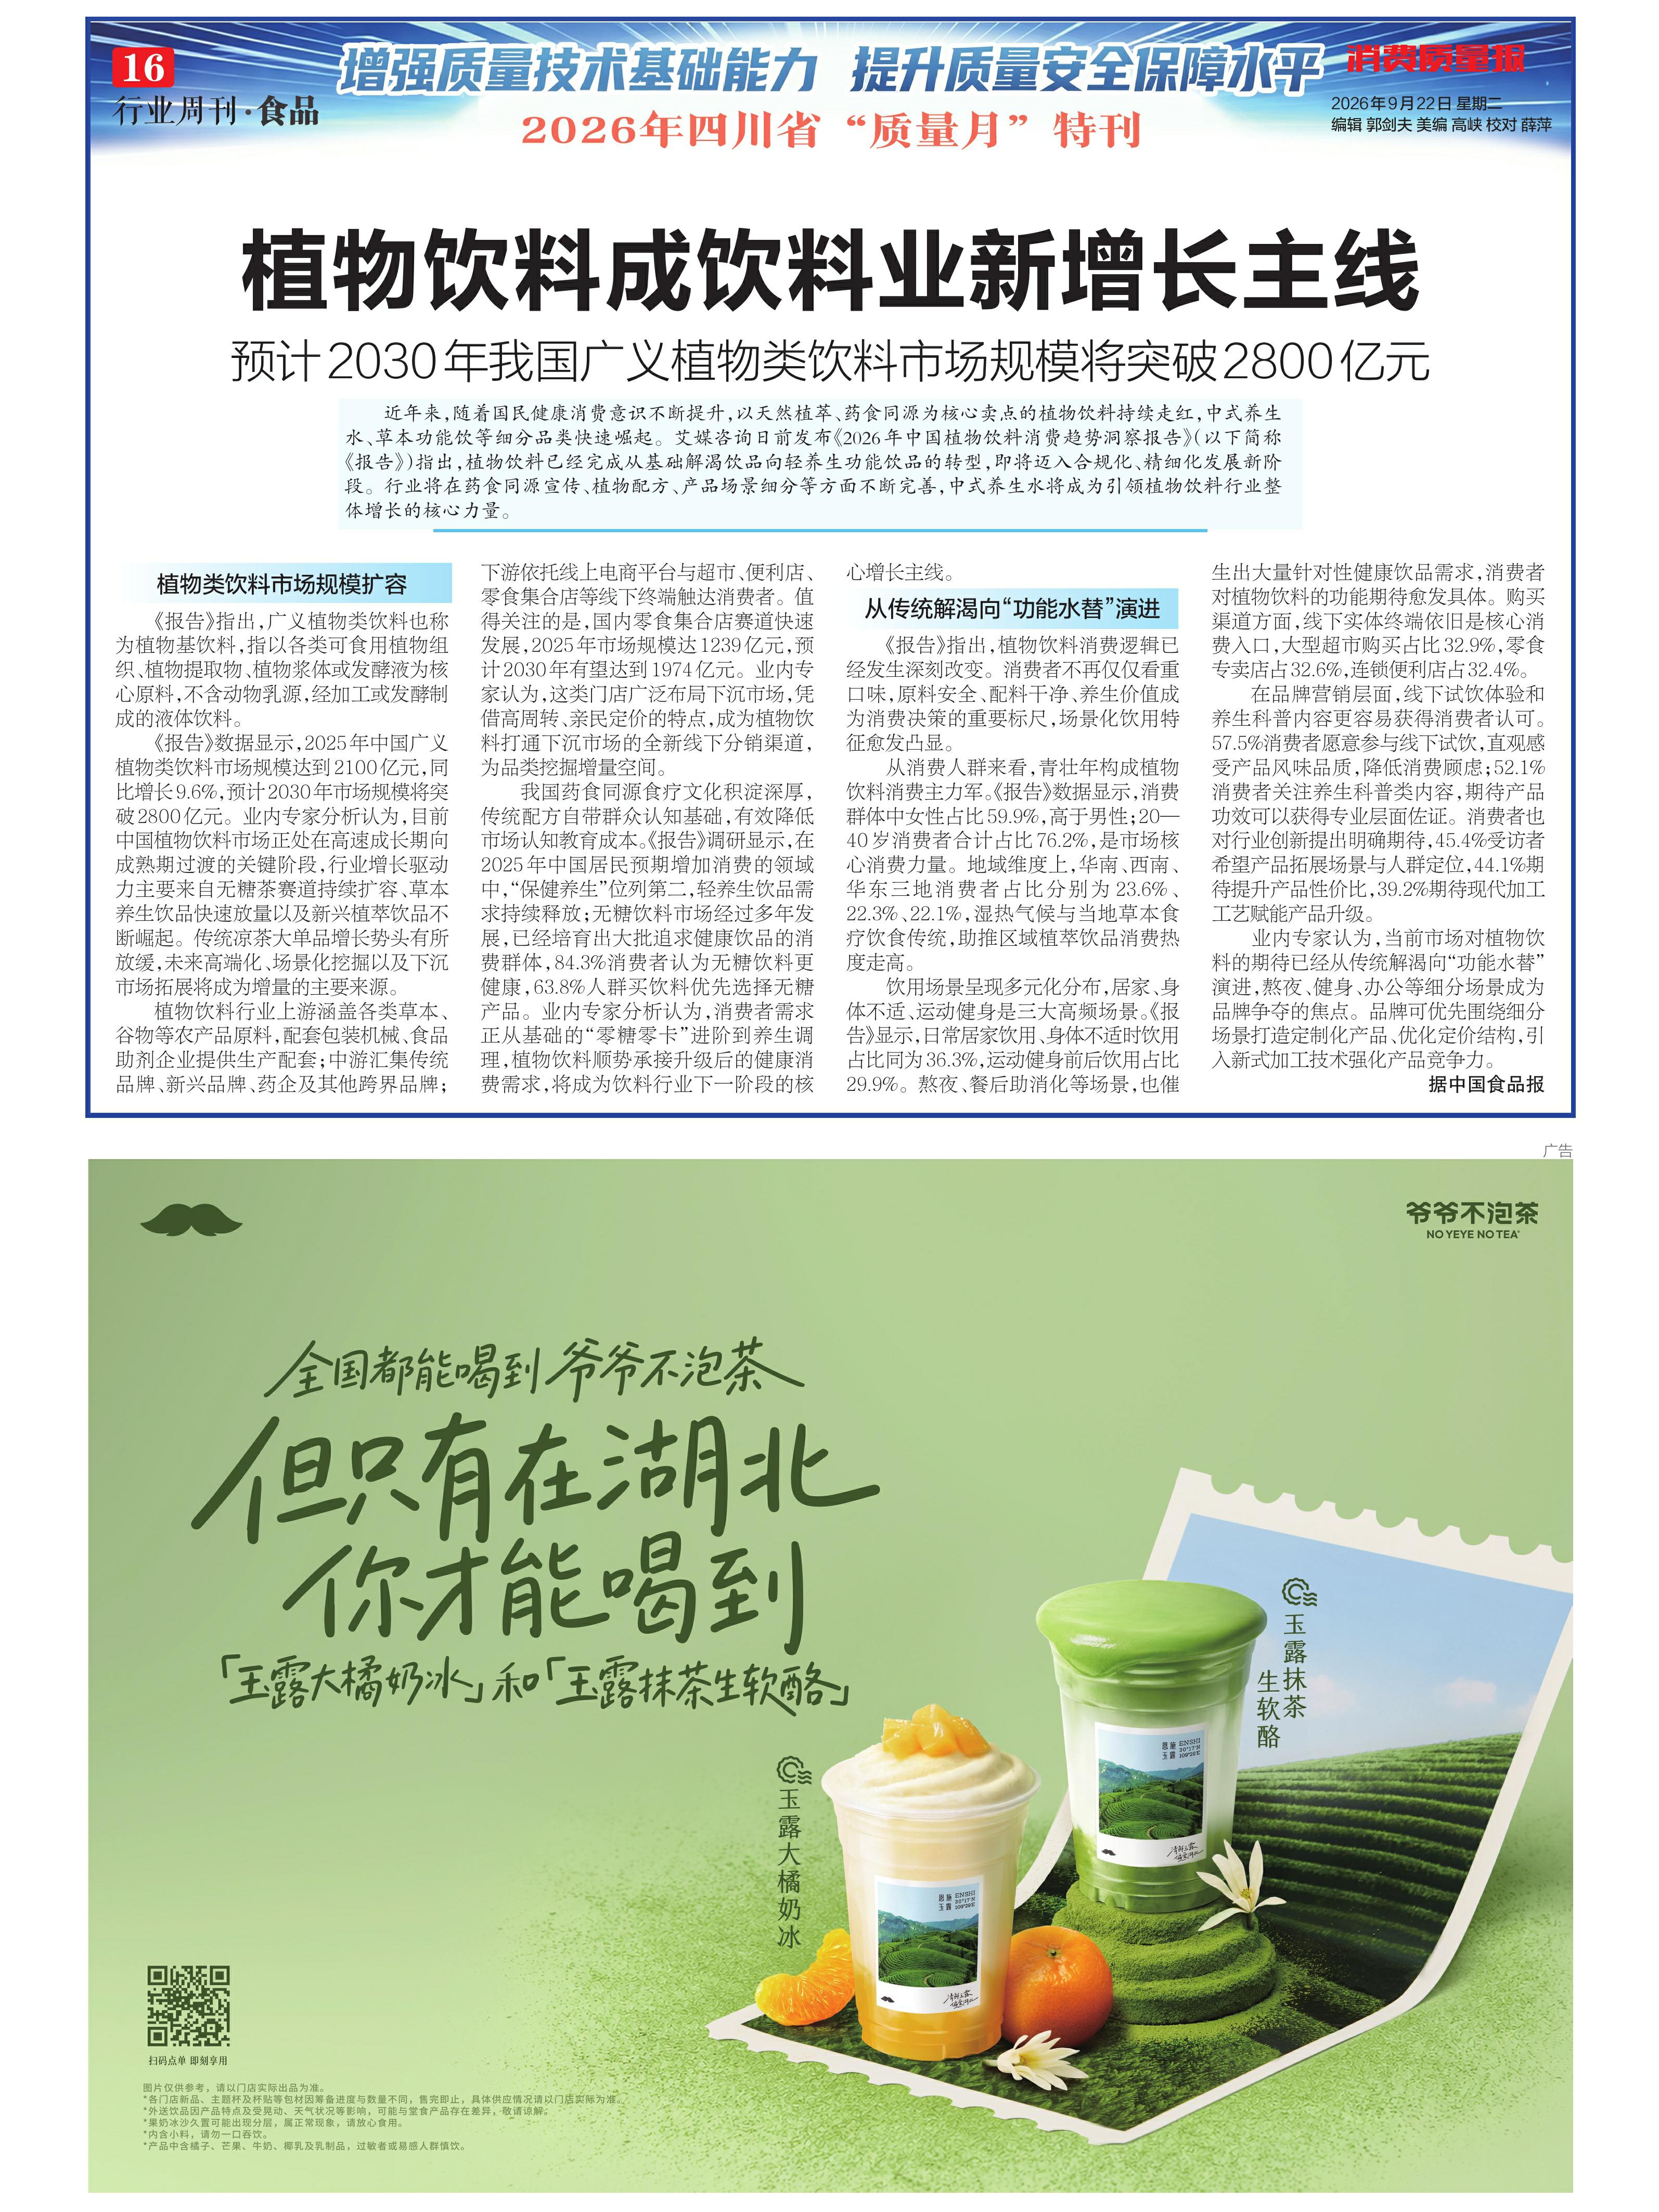
植物饮料成饮料业新增长主线
预计 2030 年我国广义植物类饮料市场规模将突破 2800 亿元
-
近年来,随着国民健康消费意识不断提升,以天然植萃、药食同源为核心卖点的植物饮料持续走红,中式养生水、草本功能饮等细分品类快速崛起。艾媒咨询日前发布《2026年中国植物饮料消费趋势洞察报告》(以下简称《报告》)指出,植物饮料已经完成从基础解渴饮品向轻养生功能饮品的转型,即将迈入合规化、精细化发展新阶段。行业将在药食同源宣传、植物配方、产品场景细分等方面不断完善,中式养生水将成为引领植物饮料行业整体增长的核心力量。
植物类饮料市场规模扩容
《报告》指出,广义植物类饮料也称为植物基饮料,指以各类可食用植物组织、植物提取物、植物浆体或发酵液为核心原料,不含动物乳源,经加工或发酵制成的液体饮料。
《报告》数据显示,2025年中国广义植物类饮料市场规模达到2100亿元,同比增长9.6%,预计2030年市场规模将突破2800亿元。业内专家分析认为,目前中国植物饮料市场正处在高速成长期向成熟期过渡的关键阶段,行业增长驱动力主要来自无糖茶赛道持续扩容、草本养生饮品快速放量以及新兴植萃饮品不断崛起。传统凉茶大单品增长势头有所放缓,未来高端化、场景化挖掘以及下沉市场拓展将成为增量的主要来源。
植物饮料行业上游涵盖各类草本、谷物等农产品原料,配套包装机械、食品助剂企业提供生产配套;中游汇集传统品牌、新兴品牌、药企及其他跨界品牌;下游依托线上电商平台与超市、便利店、零食集合店等线下终端触达消费者。值得关注的是,国内零食集合店赛道快速发展,2025年市场规模达1239亿元,预计2030年有望达到1974亿元。业内专家认为,这类门店广泛布局下沉市场,凭借高周转、亲民定价的特点,成为植物饮料打通下沉市场的全新线下分销渠道,为品类挖掘增量空间。
我国药食同源食疗文化积淀深厚,传统配方自带群众认知基础,有效降低市场认知教育成本。《报告》调研显示,在2025年中国居民预期增加消费的领域中,“保健养生”位列第二,轻养生饮品需求持续释放;无糖饮料市场经过多年发展,已经培育出大批追求健康饮品的消费群体,84.3%消费者认为无糖饮料更健康,63.8%人群买饮料优先选择无糖产品。业内专家分析认为,消费者需求正从基础的“零糖零卡”进阶到养生调理,植物饮料顺势承接升级后的健康消费需求,将成为饮料行业下一阶段的核心增长主线。
从传统解渴向“功能水替”演进
《报告》指出,植物饮料消费逻辑已经发生深刻改变。消费者不再仅仅看重口味,原料安全、配料干净、养生价值成为消费决策的重要标尺,场景化饮用特征愈发凸显。
从消费人群来看,青壮年构成植物饮料消费主力军。《报告》数据显示,消费群体中女性占比59.9%,高于男性;20—40岁消费者合计占比76.2%,是市场核心消费力量。地域维度上,华南、西南、华东三地消费者占比分别为 23.6%、22.3%、22.1%,湿热气候与当地草本食疗饮食传统,助推区域植萃饮品消费热度走高。
饮用场景呈现多元化分布,居家、身体不适、运动健身是三大高频场景。《报告》显示,日常居家饮用、身体不适时饮用占比同为36.3%,运动健身前后饮用占比29.9%。熬夜、餐后助消化等场景,也催生出大量针对性健康饮品需求,消费者对植物饮料的功能期待愈发具体。购买渠道方面,线下实体终端依旧是核心消费入口,大型超市购买占比32.9%,零食专卖店占32.6%,连锁便利店占32.4%。
在品牌营销层面,线下试饮体验和养生科普内容更容易获得消费者认可。57.5%消费者愿意参与线下试饮,直观感受产品风味品质,降低消费顾虑;52.1%消费者关注养生科普类内容,期待产品功效可以获得专业层面佐证。消费者也对行业创新提出明确期待,45.4%受访者希望产品拓展场景与人群定位,44.1%期待提升产品性价比,39.2%期待现代加工工艺赋能产品升级。
业内专家认为,当前市场对植物饮料的期待已经从传统解渴向“功能水替”演进,熬夜、健身、办公等细分场景成为品牌争夺的焦点。品牌可优先围绕细分场景打造定制化产品、优化定价结构,引入新式加工技术强化产品竞争力。据中国食品报
-
数字版
-
16 行业周刊·食品